Beim Lastschriftverfahren – oft auch einfach Bankeinzug genannt – müssen Sie nichts selbst überweisen: Der Zahlungsempfänger zieht den fälligen Betrag direkt von Ihrem Girokonto ein. Das funktioniert für die Miete genauso wie für den Stromvertrag, das Fitnessstudio oder das Streaming-Abo. Voraussetzung ist nur eines: Sie müssen dem Empfänger vorher ausdrücklich erlauben, Geld von Ihrem Konto abzubuchen. Diese Erlaubnis heißt SEPA-Lastschriftmandat. Wie das genau abläuft, welche Fristen für die Rückgabe gelten und worin der Unterschied zur Überweisung liegt, erklären wir hier einfach und vollständig.
| Frage | Antwort in Kürze |
|---|---|
| Was ist das? | Ein bargeldloses Zahlungsverfahren, bei dem der Empfänger den Betrag von Ihrem Konto einzieht |
| Wer löst die Zahlung aus? | Der Zahlungsempfänger (Gläubiger), nicht Sie selbst |
| Voraussetzung | Ein gültiges SEPA-Lastschriftmandat von Ihnen |
| Rückgabe möglich? | Ja: 8 Wochen ohne Begründung, ohne Mandat sogar 13 Monate |
| Varianten | SEPA-Basislastschrift (Verbraucher) und SEPA-Firmenlastschrift (Unternehmen) |
| Typische Nutzung | Miete, Strom, Telefon, Abos, Vereinsbeiträge, Raten |
| Besonderheit | Der Betrag darf sich ändern – anders als beim Dauerauftrag |
Lastschriftverfahren einfach erklärt: Das Prinzip
Stellen Sie sich vor, Ihr Stromanbieter müsste jeden Monat darauf warten, dass Sie die Rechnung von Hand überweisen. Mal vergessen Sie es, mal ist der Betrag anders als erwartet. Genau dieses Problem löst das Lastschriftverfahren: Sie erteilen einmal eine Erlaubnis, und danach bucht der Anbieter den jeweils fälligen Betrag automatisch zum richtigen Termin ab. Sie müssen sich um nichts mehr kümmern – und der Anbieter bekommt sein Geld pünktlich.
Der entscheidende Unterschied zur Überweisung liegt in der Richtung: Bei der Überweisung geben Sie Ihrer Bank den Auftrag, Geld zu senden. Bei der Lastschrift geben Sie dem Empfänger die Erlaubnis, Geld zu holen. Juristisch heißt der Empfänger dabei Gläubiger, Sie sind der Zahlungspflichtige, und Ihre Bank ist die Zahlstelle, die die Abbuchung ausführt. Wichtig ist die richtige Schreibweise: Es heißt SEPA-Lastschrift, benannt nach dem einheitlichen europäischen Zahlungsraum SEPA (Single Euro Payments Area), in dem das Verfahren in ganz Europa nach denselben Regeln läuft.
Das SEPA-Lastschriftmandat: Ihre Erlaubnis zum Einzug
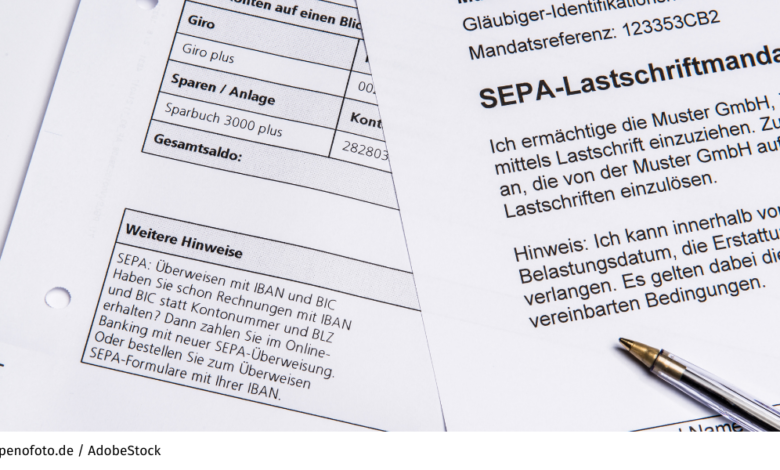
Ohne Mandat keine Lastschrift: Der Empfänger darf nur abbuchen, wenn Sie ihm vorher ein SEPA-Lastschriftmandat erteilt haben. Das kann auf Papier mit Unterschrift geschehen oder online, zum Beispiel beim Abschluss eines Vertrags im Internet. Ein gültiges Mandat enthält Ihre IBAN, den Namen und die Gläubiger-Identifikationsnummer des Empfängers sowie eine eindeutige Mandatsreferenz – also eine Nummer, mit der genau diese Erlaubnis gemeint ist.
Bevor erstmals abgebucht wird, muss der Empfänger Sie außerdem vorab informieren – etwa in der Rechnung oder im Vertrag –, welcher Betrag wann eingezogen wird. So wissen Sie immer vorher Bescheid. Ein Mandat können Sie jederzeit widerrufen: Teilen Sie das dem Empfänger (und zur Sicherheit auch Ihrer Bank) schriftlich mit, darf danach nichts mehr eingezogen werden. Beachten Sie aber: Der Widerruf des Mandats beendet nicht automatisch den zugrundeliegenden Vertrag, etwa den Handyvertrag selbst – den müssen Sie separat kündigen. Mehr dazu, wie regelmäßige Zahlungen grundsätzlich laufen, lesen Sie in unserer Erklärung zum Dauerauftrag, und was ein Konto dafür leisten muss, in unserer Erklärung zum Girokonto.
Wie PayPal in seinem Ratgeber zur SEPA-Lastschrift erklärt, ist das Mandat die schriftliche Zustimmung des Kunden zur Abbuchung – ohne sie ist der Einzug nicht erlaubt (SEPA-Lastschrift bei PayPal erklärt).
So läuft eine Lastschrift Schritt für Schritt ab
- Mandat erteilen: Sie unterschreiben das SEPA-Mandat oder bestätigen es online, zum Beispiel bei Vertragsabschluss.
- Vorabinfo erhalten: Der Empfänger teilt Ihnen Betrag und Einzugstermin mit, etwa auf der Rechnung.
- Einzug einreichen: Der Empfänger reicht die Lastschrift über seine Bank ein.
- Abbuchung: Ihre Bank bucht den Betrag von Ihrem Konto ab und informiert Sie auf dem Kontoauszug.
- Prüfen: Sie kontrollieren die Abbuchung – stimmt Betrag und Empfänger, ist alles erledigt.
Das Ganze dauert in der Regel ein bis zwei Bankarbeitstage. Wichtig zu wissen: Eine Lastschrift ist kein sofortiges Zahlungsmittel wie eine Echtzeitüberweisung – der Betrag kann also nicht in Sekunden beim Empfänger sein.
Basislastschrift oder Firmenlastschrift: Die zwei Varianten
Für Verbraucher ist fast immer die SEPA-Basislastschrift relevant: Sie gilt für Zahlungen von Privatpersonen und bietet das großzügige Rückgaberecht von acht Wochen. Die SEPA-Firmenlastschrift dagegen ist nur für Zahlungen zwischen Unternehmen gedacht und hat deutlich strengere Regeln: Das Mandat muss der Bank vor dem ersten Einzug vorliegen, und eine Rückgabe nach Belastung ist grundsätzlich nicht vorgesehen. Für Ihren Alltag als Verbraucher spielt die Firmenlastschrift praktisch keine Rolle – wenn auf Ihrem Kontoauszug etwas von „B2B“ steht, prüfen Sie genau, ob Sie das wirklich so vereinbart haben.
Lastschrift zurückgeben: 8 Wochen und 13 Monate
Das Rückgaberecht ist der große Sicherheitsvorteil der Lastschrift. Haben Sie ein gültiges Mandat erteilt, können Sie jede einzelne Abbuchung innerhalb von acht Wochen nach der Kontobelastung ohne Angabe von Gründen zurückgeben lassen – einfach bei Ihrer Bank, meist per Online-Banking oder in der Filiale. Der Betrag wird Ihrem Konto dann wieder gutgeschrieben.
Fehlt dagegen das Mandat ganz oder ist es ungültig – der Empfänger hat also ohne Ihre Erlaubnis abgebucht –, haben Sie sogar 13 Monate Zeit, um Ihr Geld zurückzuholen. Diese lange Frist gilt auch, wenn der abgebuchte Betrag deutlich höher war als vereinbart. Merken Sie sich also: Eine Abbuchung ist nie endgültig, solange die Frist läuft. Prüfen Sie Ihren Kontoauszug trotzdem regelmäßig, damit Ihnen eine falsche Abbuchung überhaupt auffällt.
Unterschied zum Dauerauftrag und zur Überweisung
Der Dauerauftrag ähnelt der Lastschrift auf den ersten Blick, funktioniert aber genau andersherum: Beim Dauerauftrag geben Sie Ihrer Bank den Auftrag, regelmäßig einen festen Betrag an einen Empfänger zu überweisen – etwa monatlich 500 Euro Miete. Der Betrag steht fest und geht immer von Ihnen aus. Bei der Lastschrift geht der Impuls vom Empfänger aus, und der Betrag darf sich ändern – praktisch, wenn die Stromrechnung im Winter höher ist als im Sommer. Genau deshalb eignet sich die Lastschrift besonders für Rechnungen mit schwankenden Beträgen.
Zur Überweisung ist der Unterschied noch einfacher: Eine Überweisung stoßen Sie selbst an, einmalig, und sie lässt sich nach der Ausführung kaum noch zurückholen. Eine Lastschrift stößt der Empfänger an, wiederkehrend, und sie lässt sich wochenlang zurückgeben. Wer also Kontrolle über jede einzelne Zahlung behalten will, überweist selbst. Wer Bequemlichkeit und automatische Pünktlichkeit will, nutzt die Lastschrift.
Was passiert bei ungedecktem Konto?
Ist Ihr Konto zum Einzugstermin nicht ausreichend gedeckt, kann die Lastschrift von Ihrer Bank zurückgegeben werden – die Abbuchung platzt dann. Der Empfänger bekommt sein Geld nicht und wird sich in der Regel erneut melden, oft mit Mahnung und zusätzlichen Kosten, die sich nach Ihrem Vertrag richten. Um das zu vermeiden, lohnt es sich, vor wiederkehrenden Abbuchungen den Kontostand zu prüfen oder den Einzugstermin auf kurz nach den Gehaltseingang zu legen. Ein Dauerauftrag hilft hier übrigens nicht: Auch er scheitert bei fehlender Deckung.
Vor- und Nachteile auf einen Blick
Vorteile: Sie verpassen keine Zahlung mehr, sparen sich manuelle Überweisungen, und das Rückgaberecht schützt Sie vor falschen Abbuchungen. Rechnungen mit wechselnden Beträgen werden automatisch korrekt beglichen.
Nachteile: Sie geben ein Stück Kontrolle ab – der Empfänger bestimmt den Einzugstermin. Und wer seine Kontoauszüge nicht prüft, bemerkt eine falsche Abbuchung womöglich erst spät, auch wenn die 8-Wochen-Frist dann noch hilft.
Häufige Fragen zum Lastschriftverfahren
Was ist der Unterschied zwischen Lastschrift und Lastschriftverfahren?
Die Lastschrift ist die einzelne Abbuchung von Ihrem Konto, etwa die Miete im November. Das Lastschriftverfahren ist das gesamte System mit seinen Regeln – Mandat, Vorabinfo, Einzug und Rückgabe –, nach dem diese Abbuchungen laufen.
Was ist ein SEPA-Lastschriftmandat?
Das Mandat ist Ihre schriftliche Erlaubnis an einen bestimmten Empfänger, Beträge von Ihrem Konto einzuziehen. Es enthält Ihre IBAN, den Namen und die Gläubiger-Identifikationsnummer des Empfängers sowie eine Mandatsreferenz. Ohne Mandat darf nichts abgebucht werden.
Wie lange kann ich eine Lastschrift zurückgeben?
Mit gültigem Mandat acht Wochen ab Belastung, ohne Angabe von Gründen. Ohne gültiges Mandat bis zu 13 Monate. Die Rückgabe beantragen Sie bei Ihrer Bank.
Kann ich ein Lastschriftmandat widerrufen?
Ja, jederzeit. Teilen Sie den Widerruf dem Empfänger und zur Sicherheit auch Ihrer Bank schriftlich mit. Beachten Sie: Der zugrundeliegende Vertrag läuft weiter, bis Sie ihn separat kündigen.
Ist das Lastschriftverfahren sicher?
Ja, gerade wegen des Rückgaberechts gehört es zu den verbraucherfreundlichsten Zahlungsverfahren. Voraussetzung ist, dass Sie Ihre Kontoauszüge regelmäßig prüfen und ein Mandat nur an Empfänger geben, denen Sie vertrauen.
Gilt das Lastschriftverfahren auch im Ausland?
Ja, die SEPA-Lastschrift gilt im gesamten SEPA-Raum, also in der EU sowie in weiteren europäischen Ländern wie Norwegen, der Schweiz und Großbritannien – überall dort, wo Banken am SEPA-Verfahren teilnehmen.